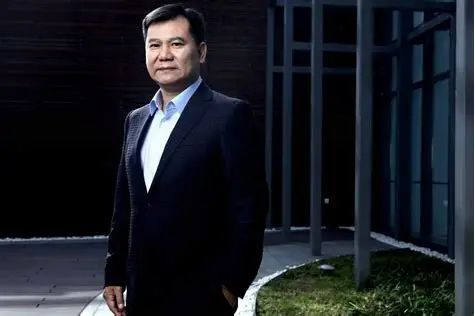
张近东,1953年生于江苏溧水(今属南京),早年学历不高,1969年、也就是十六岁那年进入南京市鼓楼区一家国有企业做搬运工,后来转做代销员;二十世纪八十年代末九十年代初,他与兄长张桂平在南京宁海路一带做空调批发,起步资金只有几千元;1990年他与兄长共同注册南京苏宁电器有限公司,逐步把一家小型空调批发商做成横跨零售、电商、云计算、体育与地产的苏宁控股集团,2013年一度被列入福布斯全球富豪榜,如今仍担任苏宁控股集团董事长。
1969年冬天,十六岁的张近东走进南京鼓楼区一家国有企业的仓库,先干的是搬运工,扛箱子、抬家电,体力活做得很熟练,也让他摸清了家用电器从车站到仓库、再到零售柜台之间的每一道环节。
后来他被安排做代销员,跑渠道、跑关系,一天下来要在几个县区之间奔波,这段经历让他第一次建立起对价格、库存和现金流的感觉,也让他看到当时的家电流通环节里大量存在的批零差价。
1980年代后期,中国的家用空调还是一件城里人才买得起的“大件”,市场被一两家国营百货和新兴的个体商户分割,渠道混乱、价格不透明,进货环节还普遍存在“先款后货”与层层加价的问题。
1990年前后,兄长张桂平在南京做起了空调批发,兄弟两人把一间铺面当作据点,主要靠批发育货赚取差价,起步资金约几千元,这在当时并不是一个体面数字,却刚好够做一单生意。
1990年,南京苏宁电器有限公司正式成立,公司的定位很窄:只做空调,并且只做批发,这在整个中国零售业普遍“什么好卖卖什么”的年代,是一个相当反常的选择。
苏宁很快把批发做成了连锁,1990年代初在南京新街口一带开出多个空调销售点,并提出“服务是唯一的产品”这一经营主张,把安装、维修、售后当成与价格同等重要的竞争要素。
当时家用空调的安装问题普遍被同行忽视,用户买了机器常常要排队等师傅,而苏宁把送装一体、跟踪回访做成了标准化动作,这让它在南京本地迅速积累起口碑。
1990年代中期,苏宁从南京新街口向外扩张,先覆盖江苏全省主要城市,再进入上海、浙江等周边市场,把“专业空调连锁”的招牌真正立了起来。
1993年,苏宁电器股份有限公司成立,股份制的引入让公司具备了对外融资和快速扩张的能力,门店数量在九十年代后期继续向华东其他省份延伸。
1990年代南京本地及全国零售市场一度流传着空调销售领域的摩擦,围绕品牌代理权、价格体系和渠道归属的争议在业内反复出现,包括与格力等厂商在经营边界上的分歧,这些后来被公认为中国商业史上著名的渠道之争的一部分,苏宁选择了继续推进自有渠道体系。
1999年前后,苏宁又向前迈了一步,把空调专营的模型复制到彩电、冰箱、洗衣机等品类上,从单一品类专卖店走向综合电器卖场,公司的名称也随之从“苏宁电器”变成了更宽泛的品牌标识。
2000年,苏宁电器在深圳证券交易所挂牌上市,成为中国较早一批上市的民营零售企业之一,募集资金被用于在全国范围内建设大卖场。
上市之后,苏宁在2000年代前半段跑出了中国家电连锁扩张的黄金速度,大陆主要城市的核心商圈里陆续出现苏宁电器招牌,门店数量从数十家增加到数百家。
2004年,张近东成立苏宁环球集团,将业务版图从零售延伸到房地产领域,这一步让苏宁在零售之外获得了另一条扩张通道,也为后来的多元化埋下伏笔。
2005年,苏宁环球在香港联交所上市,形成A股与H股两个资本平台,集团整体的资产规模在这一阶段快速膨胀。
2008年前后国内宏观调控,银根收紧,家电行业经历了成本上涨与终端需求走弱的双重挤压,苏宁与部分供应商之间出现分歧,一度出现供应商停止供货、门店货源紧张的传闻与实际困难。
在那次危机中,管理层顶住压力继续维持低毛利、大规模、连锁化的路线,没有选择大幅收缩门店,此后行业格局出清,一批中小家电经销商退出,苏宁的规模优势反而更加明显。
2009年,苏宁易购上线,这是公司第一次真正把电子商务当作主业来做,而不是当作门店的附属渠道,起步阶段它依托母公司的品类优势,在家电和部分日用百货上打开局面。
同一年,苏宁宣布收购国美中国的部分资产,并曾筹划以借壳方式整体整合国美,但最终整合未能成形,这笔交易后来被出售,苏宁从中学到的教训是:并购来的资产需要自己长出来的组织能力才能被消化。
2010年,张近东对外提出“云计算+电子商务+物流”的转型框架,把苏宁从一家零售公司重新定义为“云商”,试图用信息、物流与零售网络的结合去对冲纯线下门店被电商分流的趋势。
2012年,公司名称从“苏宁电器”变更为“苏宁云商”,这一更名本身就是一次战略表态,资本市场对此的反应一度分歧不断。
到2013年前后,苏宁的营业收入规模连续多年保持高速增长,门店数量遍布全国主要省市,苏宁易购的销售额也进入百亿量级,张近东本人也在这一年被列入福布斯全球富豪榜,成为中国零售业最醒目的财富符号之一。
2014年是苏宁云商的高光时刻,全年营业收入超过1500亿元,超越海尔等企业,成为国内消费品零售企业的第一名,线上线下合计的业务规模站上了新的台阶。
2014年前后也是行业格局最动荡的阶段,电商高速增长,线下卖场客流被持续分流,阿里、京东等平台快速扩张,苏宁被迫在同一天开线下门店和线上平台的两种模式之间寻找平衡。
2015年前后,苏宁调整策略,从追求门店数量转向追求单店质量,一批低效门店被关闭或改造,同时把更多资源投向物流网络、供应链系统和线上平台的技术投入。
本期内容根据苏宁易购集团股份有限公司历年年度报告及深交所/上交所公开披露文件、苏宁控股集团官方公开资料与公开发布会、苏宁创始人张近东的公开采访与演讲、以及国内主流财经媒体关于苏宁发展历程的公开报道整理编译。
2016年,苏宁完成私有化,退市时给出的收购价约为160亿元人民币,公司从深交所退市,此举意在摆脱短期业绩考核的束缚,为后续的产业结构调整争取时间。
私有化之后的苏宁把资产盘活与业务剥离当作主要任务,陆续出售了部分子公司股权,控股集团的资产结构由此发生较大调整,苏宁环球的地产资产成为盘面上一块重要的分量。
2017年前后,苏宁在体育领域出手颇重,购入足球赛事转播版权,试图通过内容资源重建品牌影响力和线下流量的入口。
2018年,苏宁接手江苏足球俱乐部并以“江苏苏宁”冠名,成为国内少数同时拥有顶级联赛球队的零售企业,那支球队的主场看台上曾长期出现“江苏苏宁”的字样。
然而足球是烧钱的生意。职业联赛的转播权、球员薪酬、俱乐部运营与青训投入构成一个持续失血的结构,体育板块在几年内累积的投入规模远超最初预期。
2019年,苏宁易购销售额超过1300亿元,同一年苏宁小店模式开始铺开,试图用小店形态切入社区和下沉市场,把“快零售”作为对抗即时零售竞争的应对方式。
苏宁小店在起步阶段依靠加盟与合伙的轻资产方式扩张,门店密度提升很快,但单店模型、服务标准与供应链承接能力并没有同步跟上,规模上来之后坪效与损耗的问题开始暴露。
2020年7月,苏宁易购以约1.8亿元自有资金,收购了控股股东苏宁集团旗下三家公司的少数股权,这一动作从结果上看是上市公司层面的规范运作,从背景上看也与苏宁控股集团股权质押比例偏高、流动性趋紧的处境有关。
苏宁控股集团在扩张高峰期通过股权质押等方式为地产等板块融资,杠杆在资产价格上行时是放大器,在价格回落时则变成压力源,控制权稳定性由此与融资能力深度绑定。
2020年前后,苏宁零售开始更名苏宁易购集团,主业从“苏宁电器”转向以零售为核心、包含苏宁云与苏宁物流的板块结构,集团层面的利润来源变得更加多元,也更加依赖单一业务的表现。
2021年,多家苏宁持股的体育俱乐部陆续解散或被出售,体育板块大幅收缩,这一年成为苏宁多元化扩张的一个收缩节点,也标志着当年重金押注的内容路线基本结束。
2022年至2023年间,国内消费需求走弱、房地产行业深度调整,苏宁控股集团层面的债务压力开始公开化,多笔债券的兑付出现展期安排,市场对苏宁的信用状况出现明显分歧。
而2020年代之后,当这家公司需要在公开市场解释自己的现金流、在债券市场争取展期、在消费实验中反复调整模型时,人们才意识到,从零到一靠的是胆量,从一到十靠的是结构,而从十往下走,需要的是另一种能力。
张近东仍然坐在苏宁控股集团董事长的位置上,公司的注册地仍然在南京,品牌的起点仍然是那间宁海路的铺面。三十多年过去,这家企业的规模、复杂度和压力都已是当年的无数倍,但它对这座城市的依赖方式没有变。
对今天的经营者来说,苏宁的故事提供了两种读法。一种读法是关于杠杆和节奏:扩张时重心下沉、负债上行,一旦行业转向,代价就会集中出现;另一种读法是关于长周期投入的价值:物流、供应链、服务体系这些不性感却扎实的资产,是一家零售企业穿越渠道变迁时唯一真正的护城河。
两条读法并不矛盾。张近东用前半生证明了把一件小事做到极致可以长成一家巨头,也用后十年提醒了所有人,当一家公司的命运与太多行业的景气度绑在一起时,即便最强的经营者,也需要为速度付出代价。
苏宁的故事还没有写完。对张近东而言,剩下的功课不再是证明自己能把盘子做大,而是证明自己能在不放弃主线的前提下,把一张复杂的资产负债表重新理顺,把三十年积攒下来的能力换成更轻、更稳的经营方式。
在南京,从新街口到河西,从仓储中心到线下服务网点,这家公司的痕迹无处不在。它们共同记录着一种典型的中国式企业家路径:起步于最朴素的生意判断,成于一轮又一轮的扩张冲动,最后必须面对一个更难的问题——如何在退潮时仍然站得住。