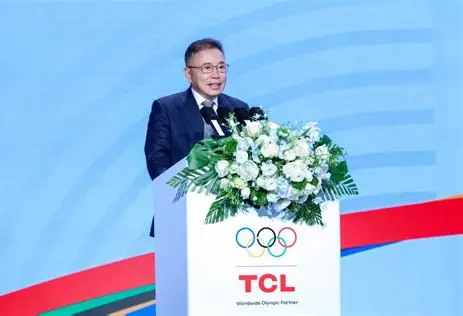
李东生,TCL 科技集团股份有限公司董事长、TCL 实业董事局主席,1957 年生于广东惠州。1985 年主导创办 TTM(后改名 TCL),1990 年正式启用 TCL 品牌,1997 年推动王牌电器在深圳证券交易所上市,2004 年以约 3.12 亿欧元收购法国 Thomson 彩电业务、以约 4.26 亿欧元收购 Alcatel 手机业务,两年后因巨亏辞去董事长职务,2014 年回归并在股东大会上提出「重组、重振、重构」,2019 年主导集团分拆上市,2022 年并购中环股份切入光伏硅片。2024 年 TCL 科技营业收入约 1615 亿元,员工约 5.7 万人。本期内容根据 TCL 科技 2024 年年度报告与历年业绩说明会、李东生在 2008—2010 年的并购复盘公开讲话、2014 年回归后的股东信以及 2020—2025 年的股东大会问答编译整理。
核心观点
一、国际化不是买来的,是重新做出来的。2004 年同时收购 Thomson 彩电与 Alcatel 手机,是当年中国企业最受关注的跨境并购案,也是中国制造企业出海最昂贵的一次教训——两年巨亏、股价重挫、创始人引咎辞职,李东生后来把这段经历总结为「买来的规模不等于自己的能力」。
二、重资产行业里,规模不产生利润,现金流才产生利润。面板与光伏都是典型的强周期行业,李东生从 2014 年回归后反复强调的经营纪律是「控制资本开支、严守产销平衡」,这与他在 2004—2010 年追求「做大规模」的逻辑几乎是相反的。
三、周期要用技术和效率穿越,不能用价格赌。TCL 华星在 8.5 代线、10.5 代线、t9 与后续 OLED 产线上的持续投入,背后是「用良率曲线和成本曲线赢周期」的判断,而不是「在价格高点扩产、在低点收割」。
四、企业家必须允许公司纠正自己的错误,而不是靠个人英雄主义救场。2012 年辞职、2014 年回归这段经历,被李东生自己定义为「战略失误必须由机制来修」,TCL 此后设立独立董事会、加强风控与并购投后管理的动作,都是这段反思的延续。
五、技术和全球化最终要落在产品上,而不是落在报表上。2020—2021 年以约 10.7 亿美元收购三星 SDI 苏州工厂、2022 年并购中环股份,都是把「制造能力」而不是「财务并表」作为出发点——这是李东生二次回归后最核心的转变。
一、1981 年去香港,和一个被流水线启发的惠州人
李东生 1978 年进入惠阳地区机械局工作,做的是 TTK 家庭电器有限公司的经理。1981 年,他被派往香港。在香港的三年里,他第一次系统接触到国际家电产业的分工体系、流水线作业方式与质量控制逻辑。这段经历后来被反复提及,因为 TCL 早期的产品路线、乃至 2004 年选择并购而非贴牌,都是从这段记忆里长出来的。
1985 年,TTM 正式成立,早期产品是电话机等小家电;1990 年「TCL」品牌启用;1992 年惠州 TCL 彩电站落成,进入彩电行业;1997 年惠州 TCL 王牌电器有限公司成立并在深交所上市,募集约 1.2 亿元。李东生在这个阶段做的最重要的事,是把一个乡镇企业推向规范的股份公司结构——产权改革、股份改造,这在 1990 年代中期的中国制造业里是极其超前的动作。
2003 年,TCL 集团整体上市,上市主体净资产由约 3.8 亿元增至约 16.1 亿元,成为国内最早的规范上市集团公司之一。到 2002 年,TCL 集团营业收入已约 125 亿元。
二、2004 年:一个 125 亿营收企业的一次疯狂加杠杆
2004 年,TCL 连续出手:约 3.12 亿欧元收购 Thomson 的全球彩电业务,约 4.26 亿欧元收购法国 Alcatel 的手机业务。两笔交易在当年是中国企业最受关注的跨境并购案之一,也被国际财经媒体视为「中国制造开始买下世界」的标志性事件。
彼时的逻辑清晰而自信:Thomson 拥有北美成熟的彩电渠道与品牌,Alcatel 拥有欧洲运营商关系与手机研发能力,TCL 拥有成本、产能和速度。看起来是完美的互补。但 2004—2006 年三重压力同时落下——彩电与手机的价格战、跨国整合中的组织冲突、以及汇率与债务结构的双重挤压。
TCL 集团 2004 年亏损即达数十亿元级别,股价长期低迷,债权银行集体追债。李东生在 2007 年后多次公开复盘这段经历,语气从不回避:他反复说明,问题不在于「买了不该买的资产」,而在于「买完之后,企业的供应链、成本、质量与跨文化管理能力没有同步升级」。并购给了 TCL 全球的规模,但没有给 TCL 全球的能力。
三、2012 年辞职,2014 年回归:一次罕见的「二次创业」
2009 年,TCL 创立 TCL 华星,切入液晶面板产业。2011 年,华星第 8.5 代 TFT-LCD 生产线开工,项目总投资约 240 亿元,设计月投片能力约 16 万片。这是资本密集型战略的最重注——在中国面板产业刚刚起步、良率爬坡极其困难的阶段,TCL 把全部身家押在了一条后来被证明无比正确的赛道上。
2012 年,经营压力累积至顶点,李东生辞去 TCL 集团董事长和 CEO 职务,保留产业整合与董事职务。2013—2014 年,公司通过组织调整与业务处置改善经营。2014 年,李东生回归,出任 TCL 集团董事长,并在股东大会上提出「重组、重振、重构」三个词。
在中国民营企业史上,创始人因战略失误辞职、又带着同一批人回归的案例屈指可数。李东生后来说过一句被广泛引用的话,大意是:他离开的那两年想清楚了一件事——TCL 的问题不需要更强的创始人,需要的是能自己纠错的机制。回归之后,公司设立了独立董事会、调整了管理层、把资本开支审批与并购投后管理流程做了系统重建。这段经历,也成为他后来谈「企业家要允许企业犯错」时最有力的注脚。
四、2019 年分拆上市,和一场不得不做的结构性手术
2016 年,TCL 集团营业收入约 609 亿元;2018 年并购 MStar,进一步强化半导体显示布局。2019 年,TCL 集团拆分上市,形成 TCL 科技(上市主体)与 TCL 实业两大板块,李东生任 TCL 科技董事长。
这次分拆不是简单的资产腾挪,而是把两条完全不同的生意放回各自的估值逻辑里:TCL 科技承载面板、半导体显示、新能源与材料等重资产长周期业务,TCL 实业承载电视、空调、冰箱、洗衣机等消费终端与全球渠道。对一个在 2004 年已经因为「把不同阶段的生意混在一起」吃过大亏的董事长来说,这次切割本身就是一次教训的兑现。
2020 年,TCL 科技以约 10.7 亿美元收购三星 SDI 苏州工厂,2021 年完成交割——这笔交易的核心不是买设备,而是直接获得成熟的 LCD 产线与成熟的客户认证体系。2022 年,TCL 科技并购中环股份控制权,切入光伏硅片领域,一度成为中国制造业跨界整合最受关注的案例之一。
2024 年,TCL 科技营业收入约 1615 亿元,年末员工约 5.7 万人;TCL 实业营业收入约 1500 亿元,业务覆盖电视、空调、冰箱、洗衣机及智能终端。
五、周期、良率与产能纪律:面板行业的残酷算术
李东生这几年在业绩说明会上讲得最多的话题,是周期。2022—2024 年,面板行业经历了从 2021 年历史高点到 2023 年深度亏损的剧烈下行,光伏硅片环节也在 2023—2024 年陷入全行业价格战。中环股份并入 TCL 科技后,一度成为集团利润表上最大的拖累项。
在这个环境里,李东生没有选择收缩止损,而是反复强调「逆周期投入」与「产能纪律」两条原则:一是行业低谷期是收购技术与团队的窗口;二是产能不是越多越好,产销平衡比名义产能更重要。他在多个公开场合表示过同一个判断——在重资产行业里,真正的护城河是良率和成本曲线,而这两样东西都只能靠时间换,砸钱买不来。
这也是他与很多同行最不同的一点:2004 年的李东生追求的是「规模」,2020 年之后的李东生追求的是「单位产出的效率」。当被问到是否考虑再次大规模跨界并购时,他的公开回答一直是聚焦主业——显示、新能源与半导体材料三条线,不做与能力半径不匹配的多元化。
六、二次回归之后的李东生:把「个人英雄」换成「机制」
2024 年,在 TCL 科技的股东大会上,有股东当面问李东生:如果中环持续亏损,为什么不卖掉它、止损认错?这是一个尖锐的问题。李东生的回应是,TCL 的战略从来不是「买进来就必须长期持有」,但退出必须要在周期合适、代价合理的时候做;而且TCL 要解决的是光伏板块自身的产品与成本能力问题,而不是靠换手解决问题。
这段对话几乎是 2012—2014 年那场危机的镜像:2004 年的李东生相信「买进来就能做大」,2014 年回归后的李东生相信「买进来只是起点,整合能力才是全部」。
从 1990 年启用 TCL 品牌到 2004 年买下 Thomson 与 Alcatel,从 2012 年辞职到 2014 年回归,从 2019 年分拆上市到 2024 年 1615 亿元营收——李东生身上最稀缺的东西,不是他对周期的判断力,而是他愿意把自己曾经犯的错,公开写成一套组织流程。这是中国制造业二代企业家里,极为少见的一种自我修正能力。