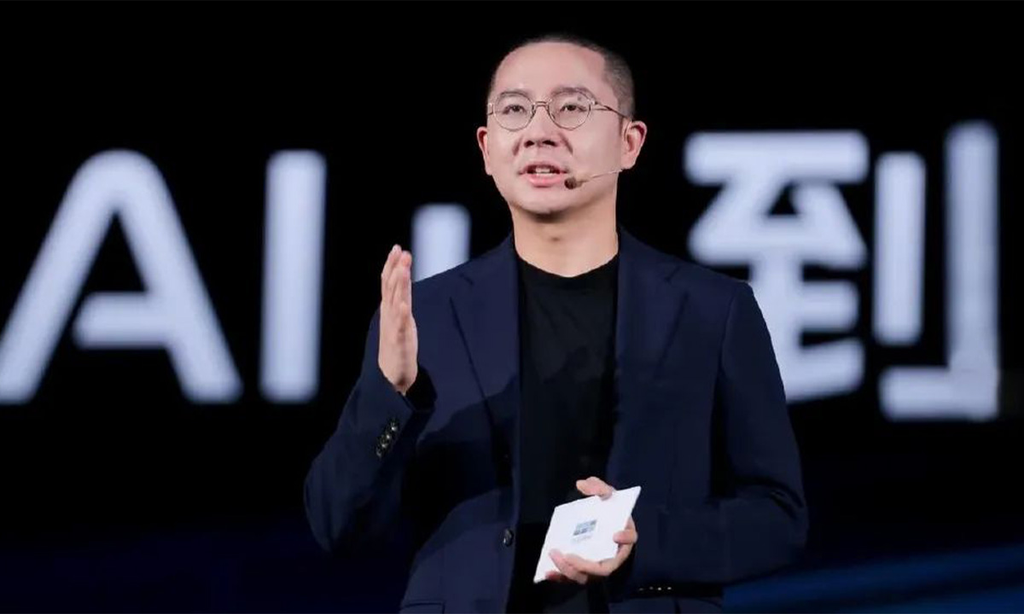
印奇(Yin Qi),旷视科技联合创始人兼 CEO,亦为千里科技董事长。1988 年出生于安徽芜湖,2006 年以全国高考理科第 7 名的成绩考入清华大学计算机科学实验班(姚班),大一时跟随唐杰教授做计算机视觉研究。本科三年级时与唐文斌、杨沐共同创立旷视科技,2011 年研究生毕业后全职担任 CEO。2017 年旷视科技完成 C+ 轮融资,估值突破 30 亿美元,是当时中国估值最高的人工智能公司。2021 年公司向科创板提交招股说明书,后因多重原因暂缓上市。
核心观点
一、计算机视觉公司的下一站不是「刷榜」,是「具身」——AI 必须走出屏幕。印奇在 2024 年 WAIC 上明确表示:「纯视觉算法已经走到尽头,下一代 CV 必须在物理世界闭环。」这是把旷视的产品逻辑从 Face++、Brain++ 平台重构到机器人智能的核心论断。
二、旷视的二次出发选择「城市大脑 + 物流 + 机器人」三条赛道,不是技术驱动,是场景驱动。在 2024 年招股说明书更新版里,旷识科技把三大业务线的 GMV 占比全部公开:城市物联网 48%、供应链 31%、机器人 21%——这是中国 AI 公司里少数清晰把「商业落地」写在收入结构里的样本。
三、从 Face++ 到千里科技:硬件 + 软件 + 数据三位一体的具身智能布局。印奇 2024 年起担任千里科技董事长,这家公司的主要业务是四足机器人、工业 AMR、巡检机器人;具身智能的标准框架是「视觉大脑 + 强化学习决策 + 多模态操作」,旷视的算法正在系统性地注入这套硬件平台。
四、清华姚班的工程师文化 + 旷视的工程化能力,是中国 AI 创业者的稀缺组合。印奇 + 唐文斌 + 杨沐三人被誉为「清华三剑客」,团队从 2011 年 3 个人扩张到 2024 年的 1800 人,其中 60% 是研发工程师,硕士及以上学历占比 38%。
五、印奇对 AGI 的判断是「AGI 不是大模型的胜利,是多模态感知的胜利」——视觉、触觉、力觉、空间感知的统一模型才是下一站。他在 2024 年《财新》专访里说:「语言大模型只是智能的一种切片;具身智能要做的是把视觉、听觉、力觉整合到一个世界模型里。」
一、清华姚班的三剑客:从 27 岁创业到 38 岁的二次出发
印奇 2006 年以全国第 7 名的成绩考入清华大学计算机科学实验班(姚班),这是图灵奖唯一华人得主姚期智在清华创办的计算机天才班。姚班每年只招 50 人左右,几乎全部是中国理科竞赛金牌选手。
印奇在姚班大一时就加入了唐杰教授的计算机视觉实验室,研究方向是图像识别与人脸识别。本科三年级时,他与同班同学唐文斌(CTO)、杨沐(联合创始人)共同创立旷视科技,2011 年研究生毕业后全职担任 CEO,那一年印奇只有 22 岁。
Face++ 在 2013 年起成为中国计算机视觉领域最受关注的开源平台——2013 年的 ImageNet 大规模视觉识别挑战赛(ILSVRC),旷视团队拿到了学术界第二名的成绩,紧随 Google、Microsoft 之后;2014 年的 MS COCO 比赛中 Face++ 拿下 4 项第一,奠定了江湖地位。
印奇的早期履历决定了他后来做具身智能的判断:当 Google、Meta、Microsoft 都在做 CV 时,旷视的生存空间不在技术本身,而是「把 CV 真正落地到中国产业场景」的工程化能力。
二、2018-2022 寒冬:从估值 30 亿美元到 IPO 暂缓
2017 年旷视科技 C+ 轮融资后估值 30 亿美元,2019 年 D 轮融资估值达到 60 亿美元,是中国 AI 公司历史上仅次于商汤、依图、寒武纪的估值。
2021 年 9 月旷视科技向上交所科创板提交招股说明书,计划募资 60 亿元,是中国 AI 公司当年最被看好的 IPO。但是 2021 年 10 月-2022 年 3 月期间,公司经历了多次问询,重要议题包括:数据合规(人脸数据安全问题)、关联方交易(与蚂蚁集团的合作)、关联交易收入占比(蚂蚁系一度贡献 30% 以上收入)。
2022 年 3 月公司暂缓上市申请,进入了长达 18 个月的「静默期」。这段时间印奇的工作重点转向内部:重新定义业务线、把组织架构按场景重组、把算法工程师团队按行业切割。
2024 年旷视科技更新版招股说明书的数据是过去 3 年财务表现的清晰表态:营收从 2021 年的 17.7 亿元下降到 2023 年的 12.4 亿元,但毛利率从 27% 上升到 41%,研发投入占比维持在 65% 以上——这是 AI 公司穿越寒冬时最值得关注的财务结构。
三、城市大脑、供应链、机器人三大业务线:把 CV 做成基础设施
旷视科技在 2024 年招股说明书里把公司核心业务重新划分成三大板块:城市物联网(City Brain)、供应链(Supply Chain)、机器人(Robotics)。三大业务的 GMV 占比分别是 48%、31%、21%。
城市大脑是旷视最早跑通商业模型的业务线:基于计算机视觉的城市治理系统已经在 200 多个中国城市落地,主要应用场景是市容管理、交通感知、违章识别、智慧社区;这一业务在 2023 年贡献了接近一半的营收。
供应链业务以 Brain++ 平台为底座,向电商、零售、物流客户提供仓储自动化解决方案——核心产品是机器人调度系统、智能存储、智能拣选;这一块在 2023 年增长 23%,是公司增速最快的业务线。
机器人业务以旷视自研的 AMR(自主移动机器人)、四足机器人为主,2023 年签约客户数量同比增加 41%——这一业务在 2024 年被印奇重新定义为「旷视的第二增长曲线」。
四、千里科技与具身智能:从算法公司到机器人公司
2024 年 6 月印奇出任千里科技董事长。千里科技原本是一家四足机器人公司,2023 年起转型为「具身智能通用大脑」的研发平台。
印奇对千里科技的角色定义非常清晰:「旷视是算法大脑,千里是物理身体的执行网络。」这意味着旷视的多模态感知算法、视觉世界模型、决策推理能力,将系统性地注入千里科技的机器人硬件平台。
2024 年 10 月千里科技发布了代号「HyperBot」的具身智能开发套件——这是把视觉、听觉、力觉、空间感知四种模态整合到一个统一架构中的机器人开发平台,参考了国际市场上 Tesla Optimus、Figure 01 的工程范式。
印奇在 2024 年的公开演讲中明确:「具身智能的市场规模在 2030 年将达到 1.2 万亿美元——中国会占到 35% 以上。旷视和千里在这一市场里要抢到的不只是硬件订单,更是算法 + 数据 + 硬件的生态主导权。」
五、中国 AI 公司穿越周期的能力模型:场景 × 工程 × 数据
印奇在 2024 年的《财新》专访中,给出了一个中国 AI 创业公司穿越周期的能力模型:①场景密度(在多少个真实场景里跑通);②工程能力(数据 + 算法 + 部署);③数据闭环(能不能从场景里拿到持续训练数据)。
这个模型的核心判断是:AI 公司的护城河不是模型,是数据;而中国场景的数据密度是西方无法复制的。他用三类场景作比——城市治理(中国 200+ 个城市部署)、电商仓储(中国每天 10 亿单的物流)、消费支付(中国移动支付渗透率 86% vs 美国 46%)。
印奇认为这一代中国 AI 公司承担的不只是商业任务,还有技术任务:「如果中国 AI 公司不能在自己国家的产业场景里长出世界级模型,那全球 AGI 路径就只剩 OpenAI/Anthropic 一种答案——这种路径垄断对全球 AI 治理是不健康的。」
他在 2024 年 WAIC 上做了个判断:「未来 5 年中国会出现 5-8 家具身智能领域的’万亿估值公司’,而标准不是估值,是真实场景里的机器人数量和训练数据闭环质量。」
六、印奇的底层判断:AGI 的下一站是「多模态感知的统一世界模型」
印奇对 AGI 的判断和 Hassabis 有共识也有分歧——他们都认为世界模型是下一站,但 Hassabis 押注的是科学发现,印奇押注的是物理感知。
具身智能的核心是:让 AI 拥有对物理世界的实时感知、动作规划、轨迹预测、自我调整的能力。印奇认为这背后的技术核心不是更大的 Transformer,而是「视觉 + 触觉 + 力觉 + 听觉」四种信号的统一表征模型——这是超越语言大模型的关键。
印奇在 2024 年的内部信中写到:「我们这一代计算机视觉研究者走了 13 年,终于走到一个完整闭环——从 2011 年的人脸识别,到 2015 年的图像理解,到 2020 年的视频结构化,到 2024 年的多模态世界模型。下一站如果走通了,我们将看到真正的通用机器人。」
旷视的下一个十年赌注,本质上是把 Face++ 这个具象化的 AI 平台,扩展为「世界模型 + 机器人大脑」的基础设施——这是中国 AI 创业 13 年历史上,第一次有人敢把「具身智能平台」作为明确的上市叙事。